Domain financial-analysis.de kaufen?
Wir ziehen mit dem Projekt
financial-analysis.de um.
Sind Sie am Kauf der Domain
financial-analysis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain financial-analysis.de kaufen?
Wie wird der Gewinn bei einer OHG verteilt?
Wie wird der Gewinn bei einer OHG verteilt? In einer Offenen Handelsgesellschaft (OHG) wird der Gewinn gemäß den im Gesellschaftsvertrag festgelegten Regelungen verteilt. Typischerweise wird der Gewinn nach dem Verhältnis der Kapitaleinlagen der Gesellschafter aufgeteilt. Es ist jedoch auch möglich, andere Verteilungsregelungen zu vereinbaren, solange sie im Einklang mit dem Gesetz stehen. Die Gewinnverteilung kann jährlich erfolgen und in der Regel nach Abschluss des Geschäftsjahres beschlossen werden. Es ist wichtig, klare Regelungen zur Gewinnverteilung im Gesellschaftsvertrag festzuhalten, um Streitigkeiten unter den Gesellschaftern zu vermeiden. **
Ist es richtig, dass OHG Gewinn und Verlust hat?
Ja, eine Offene Handelsgesellschaft (OHG) kann Gewinne und Verluste haben. Die Gewinne werden unter den Gesellschaftern entsprechend ihrer Beteiligungsquote aufgeteilt, während die Verluste von den Gesellschaftern gemeinsam getragen werden. Die genaue Verteilung von Gewinnen und Verlusten kann im Gesellschaftsvertrag festgelegt werden. **

Ähnliche Suchbegriffe für Ohg
Top-Angebote
Produkte zum Begriff Ohg:
-
Kritische Analyse von cashflow-basierten Kennzahlen und deren Potentiale für die Unternehmenssteuerung, Taschenbuch von Mesut Cirik, Diplom.de,Kritische Analyse Von Cashflow-basierten Kennzahlen Und Deren Potentiale Für Die Unternehmenssteuerung, Taschenbuch Von Mesut Cirik, Diplom.de, 978-3-96116-862-0, Seitenanzahl: 5624,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie wird der Gewinn und Verlust bei einer OHG aufgeteilt?
Bei einer Offenen Handelsgesellschaft (OHG) wird der Gewinn und Verlust gemäß den im Gesellschaftsvertrag vereinbarten Anteilen auf die Gesellschafter aufgeteilt. Die Verteilung erfolgt in der Regel nach dem Verhältnis der Kapitalanteile der Gesellschafter. Es ist jedoch auch möglich, eine andere Verteilung im Gesellschaftsvertrag festzulegen. **
-
Wie erstellt man eine Gewinn- und Verlustrechnung für ein Unternehmen? Welche finanziellen Kennzahlen sind in einer Gewinn- und Verlustrechnung enthalten?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Daraus ergibt sich der Gewinn oder Verlust in einem bestimmten Zeitraum. Finanzielle Kennzahlen, die in einer Gewinn- und Verlustrechnung enthalten sind, sind beispielsweise Umsatzerlöse, Betriebsergebnis, Jahresüberschuss und Gewinn pro Aktie. **
-
Wer leitet die OHG?
Die Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern geleitet, die als persönlich haftende Gesellschafter fungieren. Diese Gesellschafter haben die volle Geschäftsführungsbefugnis und vertreten die OHG nach außen. Es gibt keine besondere Position wie einen Geschäftsführer oder Vorstandsvorsitzenden, da die Gesellschafter gemeinsam die Leitung der OHG übernehmen. Entscheidungen werden in der Regel gemeinsam getroffen, und die Gesellschafter müssen sich einig sein, um die Geschäfte der OHG zu führen. In größeren OHGs können die Gesellschafter auch Aufgaben und Verantwortlichkeiten untereinander aufteilen. **
-
Wie haftet eine OHG?
Eine Offene Handelsgesellschaft (OHG) haftet grundsätzlich unbeschränkt mit dem gesamten Gesellschaftsvermögen. Das bedeutet, dass die Gesellschafter mit ihrem Privatvermögen für die Verbindlichkeiten der OHG haften. Es besteht jedoch die Möglichkeit, die Haftung durch eine beschränkte Haftung einzelner Gesellschafter oder durch den Abschluss einer Haftungsbeschränkungsvereinbarung zu begrenzen. **
Wer gründet eine OHG?
Eine Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern gegründet, die gemeinsam ein Handelsgewerbe betreiben wollen. Die Gesellschafter müssen voll geschäftsfähig sein und können natürliche Personen oder juristische Personen wie GmbHs sein. Die Gründung einer OHG erfordert einen schriftlichen Gesellschaftsvertrag, in dem die Rechte und Pflichten der Gesellschafter festgelegt sind. Zudem muss die OHG ins Handelsregister eingetragen werden, um ihre Rechtsfähigkeit zu erlangen. Wer eine OHG gründet, sollte sich über die Haftungsregelungen im Klaren sein, da die Gesellschafter grundsätzlich unbeschränkt mit ihrem gesamten Vermögen haften. **
Sind OHG und KG Formkaufleute?
Ja, sowohl die OHG (Offene Handelsgesellschaft) als auch die KG (Kommanditgesellschaft) gelten als Formkaufleute. Dies bedeutet, dass sie unabhängig von ihrem Unternehmensgegenstand automatisch als Kaufleute im Sinne des Handelsgesetzbuches (HGB) gelten. Dadurch unterliegen sie den handelsrechtlichen Vorschriften und haben bestimmte Pflichten und Rechte, die für Kaufleute gelten. **
Top-Angebote
Produkte zum Begriff Ohg:
-
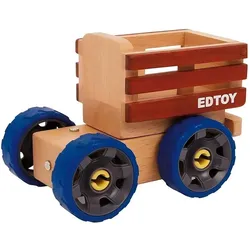
Legler OHG MultilastwagenDer Tag ist lang gewesen für Farmer Bill. Nachdem er die Kühe zur Weide gebracht hat, muss er eine Ladung Gras zum Stall bringen. Zum Glück ist sein Vieh-Laster in Sekundenschnelle umgebaut. Drehbare Magnetverschlüsse und zweiseitig nutzbare Bauteile lassen der Fantasie freien Lauf.31,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kritische Analyse von cashflow-basierten Kennzahlen und deren Potentiale für die Unternehmenssteuerung, Taschenbuch von Mesut Cirik, GRIN,Kritische Analyse Von Cashflow-basierten Kennzahlen Und Deren Potentiale Für Die Unternehmenssteuerung, Taschenbuch Von Mesut Cirik, Grin, 978-3-346-19272-1, Seitenanzahl: 5627,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kritische Analyse von cashflow-basierten Kennzahlen und deren Potentiale für die Unternehmenssteuerung, Taschenbuch von Mesut Cirik, Diplom.de,Kritische Analyse Von Cashflow-basierten Kennzahlen Und Deren Potentiale Für Die Unternehmenssteuerung, Taschenbuch Von Mesut Cirik, Diplom.de, 978-3-96116-862-0, Seitenanzahl: 5624,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird der Gewinn bei einer OHG verteilt?
Wie wird der Gewinn bei einer OHG verteilt? In einer Offenen Handelsgesellschaft (OHG) wird der Gewinn gemäß den im Gesellschaftsvertrag festgelegten Regelungen verteilt. Typischerweise wird der Gewinn nach dem Verhältnis der Kapitaleinlagen der Gesellschafter aufgeteilt. Es ist jedoch auch möglich, andere Verteilungsregelungen zu vereinbaren, solange sie im Einklang mit dem Gesetz stehen. Die Gewinnverteilung kann jährlich erfolgen und in der Regel nach Abschluss des Geschäftsjahres beschlossen werden. Es ist wichtig, klare Regelungen zur Gewinnverteilung im Gesellschaftsvertrag festzuhalten, um Streitigkeiten unter den Gesellschaftern zu vermeiden. **
-
Ist es richtig, dass OHG Gewinn und Verlust hat?
Ja, eine Offene Handelsgesellschaft (OHG) kann Gewinne und Verluste haben. Die Gewinne werden unter den Gesellschaftern entsprechend ihrer Beteiligungsquote aufgeteilt, während die Verluste von den Gesellschaftern gemeinsam getragen werden. Die genaue Verteilung von Gewinnen und Verlusten kann im Gesellschaftsvertrag festgelegt werden. **
-
Wie wird der Gewinn und Verlust bei einer OHG aufgeteilt?
Bei einer Offenen Handelsgesellschaft (OHG) wird der Gewinn und Verlust gemäß den im Gesellschaftsvertrag vereinbarten Anteilen auf die Gesellschafter aufgeteilt. Die Verteilung erfolgt in der Regel nach dem Verhältnis der Kapitalanteile der Gesellschafter. Es ist jedoch auch möglich, eine andere Verteilung im Gesellschaftsvertrag festzulegen. **
-
Wie erstellt man eine Gewinn- und Verlustrechnung für ein Unternehmen? Welche finanziellen Kennzahlen sind in einer Gewinn- und Verlustrechnung enthalten?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Daraus ergibt sich der Gewinn oder Verlust in einem bestimmten Zeitraum. Finanzielle Kennzahlen, die in einer Gewinn- und Verlustrechnung enthalten sind, sind beispielsweise Umsatzerlöse, Betriebsergebnis, Jahresüberschuss und Gewinn pro Aktie. **
Ähnliche Suchbegriffe für Ohg
-
Wer leitet die OHG?
Die Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern geleitet, die als persönlich haftende Gesellschafter fungieren. Diese Gesellschafter haben die volle Geschäftsführungsbefugnis und vertreten die OHG nach außen. Es gibt keine besondere Position wie einen Geschäftsführer oder Vorstandsvorsitzenden, da die Gesellschafter gemeinsam die Leitung der OHG übernehmen. Entscheidungen werden in der Regel gemeinsam getroffen, und die Gesellschafter müssen sich einig sein, um die Geschäfte der OHG zu führen. In größeren OHGs können die Gesellschafter auch Aufgaben und Verantwortlichkeiten untereinander aufteilen. **
-
Wie haftet eine OHG?
Eine Offene Handelsgesellschaft (OHG) haftet grundsätzlich unbeschränkt mit dem gesamten Gesellschaftsvermögen. Das bedeutet, dass die Gesellschafter mit ihrem Privatvermögen für die Verbindlichkeiten der OHG haften. Es besteht jedoch die Möglichkeit, die Haftung durch eine beschränkte Haftung einzelner Gesellschafter oder durch den Abschluss einer Haftungsbeschränkungsvereinbarung zu begrenzen. **
-
Wer gründet eine OHG?
Eine Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern gegründet, die gemeinsam ein Handelsgewerbe betreiben wollen. Die Gesellschafter müssen voll geschäftsfähig sein und können natürliche Personen oder juristische Personen wie GmbHs sein. Die Gründung einer OHG erfordert einen schriftlichen Gesellschaftsvertrag, in dem die Rechte und Pflichten der Gesellschafter festgelegt sind. Zudem muss die OHG ins Handelsregister eingetragen werden, um ihre Rechtsfähigkeit zu erlangen. Wer eine OHG gründet, sollte sich über die Haftungsregelungen im Klaren sein, da die Gesellschafter grundsätzlich unbeschränkt mit ihrem gesamten Vermögen haften. **
-
Sind OHG und KG Formkaufleute?
Ja, sowohl die OHG (Offene Handelsgesellschaft) als auch die KG (Kommanditgesellschaft) gelten als Formkaufleute. Dies bedeutet, dass sie unabhängig von ihrem Unternehmensgegenstand automatisch als Kaufleute im Sinne des Handelsgesetzbuches (HGB) gelten. Dadurch unterliegen sie den handelsrechtlichen Vorschriften und haben bestimmte Pflichten und Rechte, die für Kaufleute gelten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.