Domain financial-analysis.de kaufen?
Wir ziehen mit dem Projekt
financial-analysis.de um.
Sind Sie am Kauf der Domain
financial-analysis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain financial-analysis.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung für ein Unternehmen? Welche finanziellen Kennzahlen sind in einer Gewinn- und Verlustrechnung enthalten?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Daraus ergibt sich der Gewinn oder Verlust in einem bestimmten Zeitraum. Finanzielle Kennzahlen, die in einer Gewinn- und Verlustrechnung enthalten sind, sind beispielsweise Umsatzerlöse, Betriebsergebnis, Jahresüberschuss und Gewinn pro Aktie. **
Was sind die steuerlichen Auswirkungen von Aufwendungen für Unternehmen in Bezug auf die Gewinn- und Verlustrechnung, die Bilanz und die Cashflow-Analyse?
Aufwendungen für Unternehmen wirken sich steuerlich in der Gewinn- und Verlustrechnung aus, da sie als Betriebsausgaben abgezogen werden können, was den steuerpflichtigen Gewinn verringert. In der Bilanz werden die Aufwendungen als Verminderung des Eigenkapitals oder als Erhöhung der Verbindlichkeiten ausgewiesen, was die finanzielle Situation des Unternehmens beeinflusst. In der Cashflow-Analyse werden die Aufwendungen als Abfluss von liquiden Mitteln betrachtet, was die Liquidität des Unternehmens beeinflusst und somit auch die Steuerplanung beeinflussen kann. Letztendlich können Aufwendungen steuerliche Auswirkungen auf die Gewinn- und Verlustrechnung, die Bilanz und die Cashflow-Analyse haben und sollten daher bei der steuerlichen Planung **
Ähnliche Suchbegriffe für Selbstständige
Top-Angebote
Produkte zum Begriff Selbstständige:
-
Bauer, Robert: Arbeitnehmerüberlassung, Solo-Selbstständige und WerkverträgeArbeitnehmerüberlassung, Solo-Selbstständige und Werkverträge , Im Mittelpunkt der 3. Auflage steht die neue Rechtslage zu Solo-Selbstständigen und Scheinselbstständigkeit, vor allem die Reform des Statusfeststellungsverfahrens, sowie insb. die gesetzlichen Neuerungen zu Dreiecksverhältnissen, die sich gerade auf die Arbeitnehmerüberlassung auswirkten. Die neue Rechtslage ist zum 1.4.2022 in Kraft gertreten und hat erhebliche praktische Auswirkungen. Der Gesetzgeber hat die neue Rechtslage ziemlich unbemerkt und auch versteckt als Omnibusgesetz dem Barrierefreiheitsstärkungsgesetz angefügt. Der Ratgeber erklärt mit Hinweisen, Praxistipps und Musterformulierungen die gesetzlichen Regelungen des AÜG, welche Herausforderungen und Stolperfallen auf Sie als Anwalt, Unternehmens-/Verbandsjurist oder Personalverantwortlicher in Ihrer täglichen Beratungspraxis zukommen. Zudem ist die aktuelle, entwickelte Rechtsprechung zu den Neuregelungen eingearbeitet, sowie die neueste Fachanweisung der Bundesagentur für Arbeit. Behandelt werden u.a.: ¿ Abgrenzung von Werkvertrag und Leiharbeit, die Regelung des Arbeitnehmerbegriffs in § 611a BGB sowie die damit zusammenhängenden Praxisprobleme ¿ praxisrelevante Regelungen des AÜG, u.a. Anwendungsbereich, Höchstüberlassungsdauer von 18 Monaten, Gleichstellungsgrundsatz, Kennzeichnungs- und Konkretisierungspflichten, Fiktion eines Arbeitsverhältnisses zum Entleiher, Widerrufsrecht des Leiharbeitnehmers, Einsatz von Leiharbeitnehmern während eines Streiks, Beteiligungsrechte des Betriebsrates, Berücksichtigung von Leiharbeitnehmern bei Schwellenwerten sowie die Folgen der Regelung für ausländische Zeitarbeitsunternehmen. Es werden auch die Flexibilisierungsmöglichkeiten durch Kollektivvereinbarungen, Sanktionen bei Verstößen gegen das AÜG und die Übergangsregelungen erläutert sowie Hinweise für die praktische Handhabung und die Beratungspraxis gegeben. Ein eigenes Kapitel befasst sich mit der besonderen Thematik der Solo-Selbständigen (inkl. Entsendung von Freelancern sowie Überblick über sozial- und steuerrechtliche Probleme). Die Änderungen des Statusfeststellungsverfahrens zum 1.4.2022 werden dargestellt. Ihr wertvolles Plus: Die Herausgeber und Autoren sind gefragte Experten des Personal- und Arbeitsrechts, die die Anforderungen der Praxis genau kennen. Prof. Dr. Martin Henssler ist Prorektor für Planung und wissenschaftliches Personal der Universität zu Köln und einer der führenden 40 Köpfe des Personalwesens. Dr. Timon Grau ist Partner bei der Kanzlei Linklaters. Die Herausgeber werden ergänzt von einem namhaften Autorenteam, das sich aus führenden Praktikern aus der Anwaltschaft mit langjähriger Erfahrung in der Beratung und Gestaltung des Personaldritteinsatzes zusammensetzt. , Warnleuchten > Zusatzbeleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20220923, Produktform: Kartoniert, Titel der Reihe: Anwaltspraxis##, Autoren: Bauer, Robert~Bertram, Oliver~Bissels, Alexander~Förster, Anne~Grau, Timon~Henssler, Martin, Redaktion: Henssler, Martin~Grau, Timon, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 560, Keyword: AÜG; Reform; Selbständigkeit; Solo; Selbständige, Fachschema: Arbeitnehmerüberlassung - AÜG - Zeitarbeit~Arbeitsgesetz~Arbeitsrecht~Arbeitsvertrag~Vertrag / Arbeitsvertrag, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsvertragsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Anwaltverlag Gm, Verlag: Deutscher Anwaltverlag Gm, Verlag: Deutscher Anwaltverlag & Institut der Anwaltschaft GmbH, Länge: 203, Breite: 150, Höhe: 30, Gewicht: 727, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2698474, Vorgänger EAN: 9783824016099 9783824015047, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 271578364,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Wie kann die Gewinn- und Verlustrechnung eines Unternehmens dazu beitragen, die finanzielle Leistungsfähigkeit und Rentabilität zu bewerten? Und welche Kennzahlen können aus der Gewinn- und Verlustrechnung abgeleitet werden?
Die Gewinn- und Verlustrechnung zeigt die finanzielle Leistungsfähigkeit eines Unternehmens anhand von Umsatz, Kosten und Gewinn. Sie ermöglicht es, die Rentabilität des Unternehmens zu bewerten und zu analysieren. Aus der Gewinn- und Verlustrechnung können Kennzahlen wie Bruttogewinn, Betriebsergebnis, Nettoergebnis, EBITDA und EBIT abgeleitet werden. Diese Kennzahlen geben Aufschluss über die Rentabilität, Effizienz und Profitabilität des Unternehmens. **
-
Wie können Finanzkennzahlen dazu beitragen, die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten und welche Rolle spielen sie bei der Analyse von Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements?
Finanzkennzahlen können dazu beitragen, die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten, indem sie wichtige Informationen über die finanzielle Gesundheit und Rentabilität des Unternehmens liefern. Sie ermöglichen es, die Liquidität, Rentabilität, Verschuldung und Effizienz des Unternehmens zu analysieren und zu bewerten. Bei der Analyse von Bilanzen helfen Finanzkennzahlen dabei, die finanzielle Struktur und die Vermögenswerte sowie Verbindlichkeiten des Unternehmens zu bewerten. Bei der Analyse von Gewinn- und Verlustrechnungen spielen Finanzkennzahlen eine wichtige Rolle, um die Rentabilität und die operativen Leistungen des Unternehmens zu bewerten. Bei der Analyse von Cashflow-Statements helfen Finanzkennzahlen dabei, die Fähigkeit des Unterneh **

Ist Cashflow gleich Gewinn?
Ist Cashflow gleich Gewinn? Nein, Cashflow und Gewinn sind zwei unterschiedliche Kennzahlen in der Finanzbuchhaltung. Der Cashflow bezieht sich auf den tatsächlichen Geldzufluss und -abfluss eines Unternehmens, während der Gewinn den Überschuss der Einnahmen über die Ausgaben darstellt. Es ist möglich, dass ein Unternehmen einen positiven Cashflow hat, aber keinen Gewinn erzielt, wenn beispielsweise hohe Abschreibungen die Gewinne mindern. Umgekehrt kann ein Unternehmen Gewinn erwirtschaften, aber aufgrund von verzögerten Zahlungen oder Investitionen einen negativen Cashflow haben. Daher ist es wichtig, sowohl den Cashflow als auch den Gewinn eines Unternehmens zu analysieren, um ein umfassendes Bild seiner finanziellen Leistungsfähigkeit zu erhalten. **
Wie können Unternehmen mithilfe der Gewinn- und Verlustrechnung ihre finanzielle Leistung und Profitabilität darstellen? Was sind die wichtigsten Bestandteile einer Gewinn- und Verlustrechnung und wie können sie zur Finanzanalyse eines Unternehmens herangezogen werden?
Unternehmen können mithilfe der Gewinn- und Verlustrechnung ihre finanzielle Leistung und Profitabilität durch die Aufstellung von Einnahmen, Ausgaben, Gewinnen und Verlusten über einen bestimmten Zeitraum darstellen. Die wichtigsten Bestandteile einer Gewinn- und Verlustrechnung sind Umsatzerlöse, Kosten, Brutto- und Nettogewinn. Diese können zur Finanzanalyse eines Unternehmens herangezogen werden, um die Rentabilität, Liquidität und Effizienz des Unternehmens zu bewerten. **
Top-Angebote
Produkte zum Begriff Selbstständige:
-
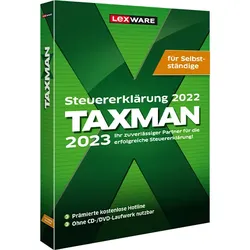
TAXMAN 2023 für SelbstständigeLexware TAXMAN 2023 für Selbstständige Mit Lexware TAXMAN 2023 für Selbstständige ? Schluss mit komplizierten Steuerformularen Sie sind selbstständig und möchten sich gerne Ihre steuerlichen Angelegenheiten etwas erleichtern? Dann ist die Software Lexware TAXMAN 2023 für Selbstständige genau richtig für Sie. Darin finden Sie sämtliche Steuerformulare, die gewerbetreibende Unternehmer benötigen. Auch dann, wenn Sie nicht ein Soloselbstständiger sind, sondern Angestellte haben, ist diese Software von Lexware gut für Sie geeignet. Zahlreiche Steuerformulare enthalten Als selbstständiger Unternehmer müssen Sie zahlreiche Steuererklärungen abgeben. Neben der Einkommenssteuererklärung sind es die Umsatzsteuervoranmeldung, die Umsatzsteuererklärung sowie die Gewerbesteuererklärung. Selbstverständlich sind in Lexware TAXMAN 2023 für Selbstständige auch sämtliche Anhänge vorhanden, die Sie ben...44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bauer, Robert: Arbeitnehmerüberlassung, Solo-Selbstständige und WerkverträgeArbeitnehmerüberlassung, Solo-Selbstständige und Werkverträge , Im Mittelpunkt der 3. Auflage steht die neue Rechtslage zu Solo-Selbstständigen und Scheinselbstständigkeit, vor allem die Reform des Statusfeststellungsverfahrens, sowie insb. die gesetzlichen Neuerungen zu Dreiecksverhältnissen, die sich gerade auf die Arbeitnehmerüberlassung auswirkten. Die neue Rechtslage ist zum 1.4.2022 in Kraft gertreten und hat erhebliche praktische Auswirkungen. Der Gesetzgeber hat die neue Rechtslage ziemlich unbemerkt und auch versteckt als Omnibusgesetz dem Barrierefreiheitsstärkungsgesetz angefügt. Der Ratgeber erklärt mit Hinweisen, Praxistipps und Musterformulierungen die gesetzlichen Regelungen des AÜG, welche Herausforderungen und Stolperfallen auf Sie als Anwalt, Unternehmens-/Verbandsjurist oder Personalverantwortlicher in Ihrer täglichen Beratungspraxis zukommen. Zudem ist die aktuelle, entwickelte Rechtsprechung zu den Neuregelungen eingearbeitet, sowie die neueste Fachanweisung der Bundesagentur für Arbeit. Behandelt werden u.a.: ¿ Abgrenzung von Werkvertrag und Leiharbeit, die Regelung des Arbeitnehmerbegriffs in § 611a BGB sowie die damit zusammenhängenden Praxisprobleme ¿ praxisrelevante Regelungen des AÜG, u.a. Anwendungsbereich, Höchstüberlassungsdauer von 18 Monaten, Gleichstellungsgrundsatz, Kennzeichnungs- und Konkretisierungspflichten, Fiktion eines Arbeitsverhältnisses zum Entleiher, Widerrufsrecht des Leiharbeitnehmers, Einsatz von Leiharbeitnehmern während eines Streiks, Beteiligungsrechte des Betriebsrates, Berücksichtigung von Leiharbeitnehmern bei Schwellenwerten sowie die Folgen der Regelung für ausländische Zeitarbeitsunternehmen. Es werden auch die Flexibilisierungsmöglichkeiten durch Kollektivvereinbarungen, Sanktionen bei Verstößen gegen das AÜG und die Übergangsregelungen erläutert sowie Hinweise für die praktische Handhabung und die Beratungspraxis gegeben. Ein eigenes Kapitel befasst sich mit der besonderen Thematik der Solo-Selbständigen (inkl. Entsendung von Freelancern sowie Überblick über sozial- und steuerrechtliche Probleme). Die Änderungen des Statusfeststellungsverfahrens zum 1.4.2022 werden dargestellt. Ihr wertvolles Plus: Die Herausgeber und Autoren sind gefragte Experten des Personal- und Arbeitsrechts, die die Anforderungen der Praxis genau kennen. Prof. Dr. Martin Henssler ist Prorektor für Planung und wissenschaftliches Personal der Universität zu Köln und einer der führenden 40 Köpfe des Personalwesens. Dr. Timon Grau ist Partner bei der Kanzlei Linklaters. Die Herausgeber werden ergänzt von einem namhaften Autorenteam, das sich aus führenden Praktikern aus der Anwaltschaft mit langjähriger Erfahrung in der Beratung und Gestaltung des Personaldritteinsatzes zusammensetzt. , Warnleuchten > Zusatzbeleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20220923, Produktform: Kartoniert, Titel der Reihe: Anwaltspraxis##, Autoren: Bauer, Robert~Bertram, Oliver~Bissels, Alexander~Förster, Anne~Grau, Timon~Henssler, Martin, Redaktion: Henssler, Martin~Grau, Timon, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 560, Keyword: AÜG; Reform; Selbständigkeit; Solo; Selbständige, Fachschema: Arbeitnehmerüberlassung - AÜG - Zeitarbeit~Arbeitsgesetz~Arbeitsrecht~Arbeitsvertrag~Vertrag / Arbeitsvertrag, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsvertragsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Anwaltverlag Gm, Verlag: Deutscher Anwaltverlag Gm, Verlag: Deutscher Anwaltverlag & Institut der Anwaltschaft GmbH, Länge: 203, Breite: 150, Höhe: 30, Gewicht: 727, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2698474, Vorgänger EAN: 9783824016099 9783824015047, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 271578364,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung für ein Unternehmen? Welche finanziellen Kennzahlen sind in einer Gewinn- und Verlustrechnung enthalten?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Daraus ergibt sich der Gewinn oder Verlust in einem bestimmten Zeitraum. Finanzielle Kennzahlen, die in einer Gewinn- und Verlustrechnung enthalten sind, sind beispielsweise Umsatzerlöse, Betriebsergebnis, Jahresüberschuss und Gewinn pro Aktie. **
-
Was sind die steuerlichen Auswirkungen von Aufwendungen für Unternehmen in Bezug auf die Gewinn- und Verlustrechnung, die Bilanz und die Cashflow-Analyse?
Aufwendungen für Unternehmen wirken sich steuerlich in der Gewinn- und Verlustrechnung aus, da sie als Betriebsausgaben abgezogen werden können, was den steuerpflichtigen Gewinn verringert. In der Bilanz werden die Aufwendungen als Verminderung des Eigenkapitals oder als Erhöhung der Verbindlichkeiten ausgewiesen, was die finanzielle Situation des Unternehmens beeinflusst. In der Cashflow-Analyse werden die Aufwendungen als Abfluss von liquiden Mitteln betrachtet, was die Liquidität des Unternehmens beeinflusst und somit auch die Steuerplanung beeinflussen kann. Letztendlich können Aufwendungen steuerliche Auswirkungen auf die Gewinn- und Verlustrechnung, die Bilanz und die Cashflow-Analyse haben und sollten daher bei der steuerlichen Planung **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Ähnliche Suchbegriffe für Selbstständige
-
Wie kann die Gewinn- und Verlustrechnung eines Unternehmens dazu beitragen, die finanzielle Leistungsfähigkeit und Rentabilität zu bewerten? Und welche Kennzahlen können aus der Gewinn- und Verlustrechnung abgeleitet werden?
Die Gewinn- und Verlustrechnung zeigt die finanzielle Leistungsfähigkeit eines Unternehmens anhand von Umsatz, Kosten und Gewinn. Sie ermöglicht es, die Rentabilität des Unternehmens zu bewerten und zu analysieren. Aus der Gewinn- und Verlustrechnung können Kennzahlen wie Bruttogewinn, Betriebsergebnis, Nettoergebnis, EBITDA und EBIT abgeleitet werden. Diese Kennzahlen geben Aufschluss über die Rentabilität, Effizienz und Profitabilität des Unternehmens. **
-
Wie können Finanzkennzahlen dazu beitragen, die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten und welche Rolle spielen sie bei der Analyse von Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements?
Finanzkennzahlen können dazu beitragen, die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten, indem sie wichtige Informationen über die finanzielle Gesundheit und Rentabilität des Unternehmens liefern. Sie ermöglichen es, die Liquidität, Rentabilität, Verschuldung und Effizienz des Unternehmens zu analysieren und zu bewerten. Bei der Analyse von Bilanzen helfen Finanzkennzahlen dabei, die finanzielle Struktur und die Vermögenswerte sowie Verbindlichkeiten des Unternehmens zu bewerten. Bei der Analyse von Gewinn- und Verlustrechnungen spielen Finanzkennzahlen eine wichtige Rolle, um die Rentabilität und die operativen Leistungen des Unternehmens zu bewerten. Bei der Analyse von Cashflow-Statements helfen Finanzkennzahlen dabei, die Fähigkeit des Unterneh **
-
Ist Cashflow gleich Gewinn?
Ist Cashflow gleich Gewinn? Nein, Cashflow und Gewinn sind zwei unterschiedliche Kennzahlen in der Finanzbuchhaltung. Der Cashflow bezieht sich auf den tatsächlichen Geldzufluss und -abfluss eines Unternehmens, während der Gewinn den Überschuss der Einnahmen über die Ausgaben darstellt. Es ist möglich, dass ein Unternehmen einen positiven Cashflow hat, aber keinen Gewinn erzielt, wenn beispielsweise hohe Abschreibungen die Gewinne mindern. Umgekehrt kann ein Unternehmen Gewinn erwirtschaften, aber aufgrund von verzögerten Zahlungen oder Investitionen einen negativen Cashflow haben. Daher ist es wichtig, sowohl den Cashflow als auch den Gewinn eines Unternehmens zu analysieren, um ein umfassendes Bild seiner finanziellen Leistungsfähigkeit zu erhalten. **
-
Wie können Unternehmen mithilfe der Gewinn- und Verlustrechnung ihre finanzielle Leistung und Profitabilität darstellen? Was sind die wichtigsten Bestandteile einer Gewinn- und Verlustrechnung und wie können sie zur Finanzanalyse eines Unternehmens herangezogen werden?
Unternehmen können mithilfe der Gewinn- und Verlustrechnung ihre finanzielle Leistung und Profitabilität durch die Aufstellung von Einnahmen, Ausgaben, Gewinnen und Verlusten über einen bestimmten Zeitraum darstellen. Die wichtigsten Bestandteile einer Gewinn- und Verlustrechnung sind Umsatzerlöse, Kosten, Brutto- und Nettogewinn. Diese können zur Finanzanalyse eines Unternehmens herangezogen werden, um die Rentabilität, Liquidität und Effizienz des Unternehmens zu bewerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.