Domain financial-analysis.de kaufen?
Wir ziehen mit dem Projekt
financial-analysis.de um.
Sind Sie am Kauf der Domain
financial-analysis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain financial-analysis.de kaufen?
Was ist das KUV?
Das KUV steht für das Kurs-Umsatz-Verhältnis und ist eine Kennzahl, die verwendet wird, um den Marktwert eines Unternehmens im Verhältnis zu seinem Umsatz zu bewerten. Es wird berechnet, indem der aktuelle Aktienkurs durch den Umsatz pro Aktie geteilt wird. Ein niedriges KUV deutet darauf hin, dass das Unternehmen möglicherweise unterbewertet ist, während ein hohes KUV darauf hindeutet, dass das Unternehmen möglicherweise überbewertet ist. Das KUV kann verwendet werden, um Unternehmen in derselben Branche zu vergleichen und Investitionsentscheidungen zu treffen. Es ist jedoch wichtig zu beachten, dass das KUV allein nicht ausreicht, um die finanzielle Gesundheit eines Unternehmens vollständig zu bewerten. **
Was ist ein gutes KUV?
Ein gutes KUV (Kurs-Umsatz-Verhältnis) ist ein Wert, der angibt, wie hoch der Börsenwert eines Unternehmens im Verhältnis zu seinem Umsatz ist. Ein niedriges KUV deutet darauf hin, dass das Unternehmen möglicherweise unterbewertet ist und Anlegern eine attraktive Einstiegschance bietet. Ein hohes KUV kann dagegen bedeuten, dass das Unternehmen überbewertet ist und Anleger vorsichtig sein sollten. Es ist wichtig, das KUV im Vergleich zu anderen Kennzahlen und zur Branche des Unternehmens zu betrachten, um eine fundierte Investitionsentscheidung zu treffen. Letztendlich hängt die Bewertung eines guten KUV von den individuellen Anlagezielen und Risikobereitschaft des Anlegers ab. **

Ähnliche Suchbegriffe für KUV
Top-Angebote
Produkte zum Begriff KUV:
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
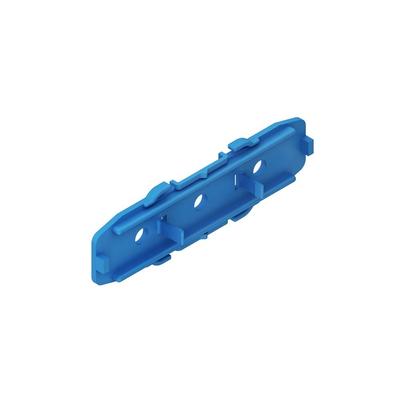
HKL Kanal-Kupplung KUVHKL Kanal-Kupplung KUV Hersteller :HKL Bezeichnung :Kanal-Kupplung Kanal-System BS Typ :KUV Höhe :21 mm Ausführung :außenseitig Werkstoff :Kunststoff Werkstoffgüte :sonstige Oberflächenschutz :sonstige Halogenfrei :ja Mit Potentialausgleich :nein Farbe :sonstige RAL-Nummer :5010 HKL Kanal-Kupplung KUV: weitere Details Kanal-Kupplung, zur Montagevereinfachung und zur exakten Verbindung der Kanalunterteile, die Montage erfolgt zwischen zwei Längsprofilen im Kanalrücken, halogenfrei. VDE zertifiziert! für Gerätekanal : BU65... für Elektroinstallationskanal : ab HKL60110... Abmessungen (ca. Maße) B x L : 21 x 80 mm Werkstoff : PA (Polyamid) Farbton : enzianblau RAL : 5010 (ähnlich) Geliefert wird: Kleinhuis Kanal-Kupplung Kanal-System BS KUV, Verpackungseinheit: 1 Stk., EAN: 40111263830652,34 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter


-
Wie erstellt man eine Gewinn- und Verlustrechnung für ein Unternehmen? Welche finanziellen Kennzahlen sind in einer Gewinn- und Verlustrechnung enthalten?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Daraus ergibt sich der Gewinn oder Verlust in einem bestimmten Zeitraum. Finanzielle Kennzahlen, die in einer Gewinn- und Verlustrechnung enthalten sind, sind beispielsweise Umsatzerlöse, Betriebsergebnis, Jahresüberschuss und Gewinn pro Aktie. **
-
Warum ist eine Parabel symmetrisch, aber warum ist diese 9b KUV es nicht?
Eine Parabel ist symmetrisch, da sie eine Achse hat, die als Symmetrieachse fungiert. Diese Achse verläuft durch den Scheitelpunkt der Parabel. Die 9b KUV ist nicht symmetrisch, da sie keine solche Achse hat. **
-
Was sind die steuerlichen Auswirkungen von Aufwendungen für Unternehmen in Bezug auf die Gewinn- und Verlustrechnung, die Bilanz und die Cashflow-Analyse?
Aufwendungen für Unternehmen wirken sich steuerlich in der Gewinn- und Verlustrechnung aus, da sie als Betriebsausgaben abgezogen werden können, was den steuerpflichtigen Gewinn verringert. In der Bilanz werden die Aufwendungen als Verminderung des Eigenkapitals oder als Erhöhung der Verbindlichkeiten ausgewiesen, was die finanzielle Situation des Unternehmens beeinflusst. In der Cashflow-Analyse werden die Aufwendungen als Abfluss von liquiden Mitteln betrachtet, was die Liquidität des Unternehmens beeinflusst und somit auch die Steuerplanung beeinflussen kann. Letztendlich können Aufwendungen steuerliche Auswirkungen auf die Gewinn- und Verlustrechnung, die Bilanz und die Cashflow-Analyse haben und sollten daher bei der steuerlichen Planung **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **


Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Wie kann die Gewinn- und Verlustrechnung eines Unternehmens dazu beitragen, die finanzielle Leistungsfähigkeit und Rentabilität zu bewerten? Und welche Kennzahlen können aus der Gewinn- und Verlustrechnung abgeleitet werden?
Die Gewinn- und Verlustrechnung zeigt die finanzielle Leistungsfähigkeit eines Unternehmens anhand von Umsatz, Kosten und Gewinn. Sie ermöglicht es, die Rentabilität des Unternehmens zu bewerten und zu analysieren. Aus der Gewinn- und Verlustrechnung können Kennzahlen wie Bruttogewinn, Betriebsergebnis, Nettoergebnis, EBITDA und EBIT abgeleitet werden. Diese Kennzahlen geben Aufschluss über die Rentabilität, Effizienz und Profitabilität des Unternehmens. **
Top-Angebote
Produkte zum Begriff KUV:
-
HKL Kanal-Kupplung KUVHKL Kanal-Kupplung KUV Hersteller:HKL Bezeichnung:Kanal-Kupplung Kanal-System BS Typ:KUV Höhe:21 mm Ausführung:außenseitig Werkstoff:Kunststoff Werkstoffgüte:sonstige Oberflächenschutz:sonstige Halogenfrei:ja Mit Potentialausgleich:nein...2,34 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das KUV?
Das KUV steht für das Kurs-Umsatz-Verhältnis und ist eine Kennzahl, die verwendet wird, um den Marktwert eines Unternehmens im Verhältnis zu seinem Umsatz zu bewerten. Es wird berechnet, indem der aktuelle Aktienkurs durch den Umsatz pro Aktie geteilt wird. Ein niedriges KUV deutet darauf hin, dass das Unternehmen möglicherweise unterbewertet ist, während ein hohes KUV darauf hindeutet, dass das Unternehmen möglicherweise überbewertet ist. Das KUV kann verwendet werden, um Unternehmen in derselben Branche zu vergleichen und Investitionsentscheidungen zu treffen. Es ist jedoch wichtig zu beachten, dass das KUV allein nicht ausreicht, um die finanzielle Gesundheit eines Unternehmens vollständig zu bewerten. **
-
Was ist ein gutes KUV?
Ein gutes KUV (Kurs-Umsatz-Verhältnis) ist ein Wert, der angibt, wie hoch der Börsenwert eines Unternehmens im Verhältnis zu seinem Umsatz ist. Ein niedriges KUV deutet darauf hin, dass das Unternehmen möglicherweise unterbewertet ist und Anlegern eine attraktive Einstiegschance bietet. Ein hohes KUV kann dagegen bedeuten, dass das Unternehmen überbewertet ist und Anleger vorsichtig sein sollten. Es ist wichtig, das KUV im Vergleich zu anderen Kennzahlen und zur Branche des Unternehmens zu betrachten, um eine fundierte Investitionsentscheidung zu treffen. Letztendlich hängt die Bewertung eines guten KUV von den individuellen Anlagezielen und Risikobereitschaft des Anlegers ab. **
-
Wie erstellt man eine Gewinn- und Verlustrechnung für ein Unternehmen? Welche finanziellen Kennzahlen sind in einer Gewinn- und Verlustrechnung enthalten?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Daraus ergibt sich der Gewinn oder Verlust in einem bestimmten Zeitraum. Finanzielle Kennzahlen, die in einer Gewinn- und Verlustrechnung enthalten sind, sind beispielsweise Umsatzerlöse, Betriebsergebnis, Jahresüberschuss und Gewinn pro Aktie. **
-
Warum ist eine Parabel symmetrisch, aber warum ist diese 9b KUV es nicht?
Eine Parabel ist symmetrisch, da sie eine Achse hat, die als Symmetrieachse fungiert. Diese Achse verläuft durch den Scheitelpunkt der Parabel. Die 9b KUV ist nicht symmetrisch, da sie keine solche Achse hat. **
Ähnliche Suchbegriffe für KUV
-
HKL Kanal-Kupplung KUVHKL Kanal-Kupplung KUV Hersteller :HKL Bezeichnung :Kanal-Kupplung Kanal-System BS Typ :KUV Höhe :21 mm Ausführung :außenseitig Werkstoff :Kunststoff Werkstoffgüte :sonstige Oberflächenschutz :sonstige Halogenfrei :ja Mit Potentialausgleich :nein Farbe :sonstige RAL-Nummer :5010 HKL Kanal-Kupplung KUV: weitere Details Kanal-Kupplung, zur Montagevereinfachung und zur exakten Verbindung der Kanalunterteile, die Montage erfolgt zwischen zwei Längsprofilen im Kanalrücken, halogenfrei. VDE zertifiziert! für Gerätekanal : BU65... für Elektroinstallationskanal : ab HKL60110... Abmessungen (ca. Maße) B x L : 21 x 80 mm Werkstoff : PA (Polyamid) Farbton : enzianblau RAL : 5010 (ähnlich) Geliefert wird: Kleinhuis Kanal-Kupplung Kanal-System BS KUV, Verpackungseinheit: 1 Stk., EAN: 40111263830652,34 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die steuerlichen Auswirkungen von Aufwendungen für Unternehmen in Bezug auf die Gewinn- und Verlustrechnung, die Bilanz und die Cashflow-Analyse?
Aufwendungen für Unternehmen wirken sich steuerlich in der Gewinn- und Verlustrechnung aus, da sie als Betriebsausgaben abgezogen werden können, was den steuerpflichtigen Gewinn verringert. In der Bilanz werden die Aufwendungen als Verminderung des Eigenkapitals oder als Erhöhung der Verbindlichkeiten ausgewiesen, was die finanzielle Situation des Unternehmens beeinflusst. In der Cashflow-Analyse werden die Aufwendungen als Abfluss von liquiden Mitteln betrachtet, was die Liquidität des Unternehmens beeinflusst und somit auch die Steuerplanung beeinflussen kann. Letztendlich können Aufwendungen steuerliche Auswirkungen auf die Gewinn- und Verlustrechnung, die Bilanz und die Cashflow-Analyse haben und sollten daher bei der steuerlichen Planung **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Wie kann die Gewinn- und Verlustrechnung eines Unternehmens dazu beitragen, die finanzielle Leistungsfähigkeit und Rentabilität zu bewerten? Und welche Kennzahlen können aus der Gewinn- und Verlustrechnung abgeleitet werden?
Die Gewinn- und Verlustrechnung zeigt die finanzielle Leistungsfähigkeit eines Unternehmens anhand von Umsatz, Kosten und Gewinn. Sie ermöglicht es, die Rentabilität des Unternehmens zu bewerten und zu analysieren. Aus der Gewinn- und Verlustrechnung können Kennzahlen wie Bruttogewinn, Betriebsergebnis, Nettoergebnis, EBITDA und EBIT abgeleitet werden. Diese Kennzahlen geben Aufschluss über die Rentabilität, Effizienz und Profitabilität des Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.