Domain financial-analysis.de kaufen?
Wir ziehen mit dem Projekt
financial-analysis.de um.
Sind Sie am Kauf der Domain
financial-analysis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain financial-analysis.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung für ein Unternehmen? Welche finanziellen Kennzahlen sind in einer Gewinn- und Verlustrechnung enthalten?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Daraus ergibt sich der Gewinn oder Verlust in einem bestimmten Zeitraum. Finanzielle Kennzahlen, die in einer Gewinn- und Verlustrechnung enthalten sind, sind beispielsweise Umsatzerlöse, Betriebsergebnis, Jahresüberschuss und Gewinn pro Aktie. **
Was sind die steuerlichen Auswirkungen von Aufwendungen für Unternehmen in Bezug auf die Gewinn- und Verlustrechnung, die Bilanz und die Cashflow-Analyse?
Aufwendungen für Unternehmen wirken sich steuerlich in der Gewinn- und Verlustrechnung aus, da sie als Betriebsausgaben abgezogen werden können, was den steuerpflichtigen Gewinn verringert. In der Bilanz werden die Aufwendungen als Verminderung des Eigenkapitals oder als Erhöhung der Verbindlichkeiten ausgewiesen, was die finanzielle Situation des Unternehmens beeinflusst. In der Cashflow-Analyse werden die Aufwendungen als Abfluss von liquiden Mitteln betrachtet, was die Liquidität des Unternehmens beeinflusst und somit auch die Steuerplanung beeinflussen kann. Letztendlich können Aufwendungen steuerliche Auswirkungen auf die Gewinn- und Verlustrechnung, die Bilanz und die Cashflow-Analyse haben und sollten daher bei der steuerlichen Planung **

Ähnliche Suchbegriffe für Denkstile-und-Tatsachen-Fachbücher
Top-Angebote
Produkte zum Begriff Denkstile-und-Tatsachen-Fachbücher:
-
Vollendete Tatsachen, Fachbücher von Cheryce von Nordmann XylanderTatsachen werden geschaffen. Dies wirft wissenstheoretische, aber auch ästhetische Fragen auf, soweit sie emblematisch für die absolute Gegebenheit der Welt stehen. Während gängige Ansätze der Wissenschaftsforschung ihre Konstruktion erkunden, greift dieser Band erstmals den schillernd aufschlussreichen Begriff der "vollendeten Tatsachen" auf. Das Thematisieren der vollendeten Vollendung der Tatsachen erweist sich als fruchtbar für eine historisch weit gefasste Wissenschaftsphilosophie, für Wissenschafts- und Technikforschung, für Philosophie- und Wissenschaftshistoriker, aber auch für die Design-Theorie.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Wahrheit der TatsachenDie Wahrheit der Tatsachen , Schlaglichter der F.A.Z. auf 75 Jahre Deutschland , Kontrollventile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 202411, Produktform: Leder, Redaktion: Braunberger, Gerald, Seitenzahl/Blattzahl: 232, Keyword: Bundesrepublik Deutschland; Feuilleton; Frankfurter Allgemeine Zeitung; Gesellschaft; Journalismus; Politik; Soziale Marktwirtschaft; Sport; Tageszeitung; Wirtschaft, Fachschema: Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Medientheorie~Medienwissenschaft, Fachkategorie: Kultur- und Medienwissenschaften~Politik und Staat, Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 290, Breite: 220, Höhe: 29, Gewicht: 1528, Produktform: Halbleder, Genre: Geisteswissenschaften/Kunst/Musik,75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte und Gewinn, Fachbücher von Sebastian BrüngerDas Fachbuch "Geschichte und Gewinn" von Sebastian Brünger bietet eine tiefgehende Analyse der Auseinandersetzung deutscher Unternehmen mit ihrer NS-Vergangenheit. Es beleuchtet die Strategien, die Unternehmen wie Bayer, Deutsche Bank, Daimler und Degussa seit 1945 entwickelt haben, um ihr öffentliches Bild zu gestalten und sich mit ihrer Geschichte auseinanderzusetzen. Brünger untersucht die Kontinuitäten und Brüche in der Vergangenheitsbearbeitung und zeigt auf, wie Unternehmen die deutsche Geschichtskultur beeinflussten und sich gleichzeitig an veränderte gesellschaftliche Erwartungen anpassten. Das Buch ist nicht nur eine historische Analyse, sondern auch ein Beitrag zur Unternehmensgeschichte und deren Rolle im kulturellen Gedächtnis. Es wurde mit dem Preis für Unternehmensgeschichte 2016 und dem Droysen-Preis 2017 ausgezeichnet.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kennzahlen und Kennzahlensysteme, Fachbücher von Johann StegerKennzahlen und Kennzahlensysteme verstehen und sicher anwenden. Anhand von Bilanz, Gewinn- und Verlustrechnung und zusätzlicher Daten der fiktiven ELTRON AG erläutert dieses Lehrbuch leicht verständlich Kennzahlen und Kennzahlensysteme. In den ersten beiden Abschnitten werden die finanzwirtschaftlichen Kennzahlen zur Vermögens- und Kapitalstruktur, zur Ertrags-, Finanz- und Liquiditätslage sowie das DuPont-(ROI-), das ZVEI- und das Rentabilitäts-Liquiditäts-Kennzahlensystem ausführlich dargestellt. Im dritten Abschnitt werden sowohl Cashflow- und ergebnisbasierte vergangenheitsorientierte als auch wertbasierte zukunftsorientierte Kennzahlen und Kennzahlensysteme übersichtlich und prägnant erläutert. Den Abschnitten werden Leitfragen vorangestellt, die den inhaltlichen Rahmen der zu erarbeitenden Kennzahlen und Kennzahlensysteme vorgeben. Die durchgängigen Verweise auf das Zahlenmaterial der ELTRON AG schaffen einen unmittelbaren Bezug zur Praxis und veranschaulichen den Einsatz der jeweiligen Systeme. Das Lehr- und Arbeitsbuch richtet sich sowohl an Studierende und Dozenten als auch an Teilnehmer von Aus- und Weiterbildungen sowie an interessierte Praktiker. Inhalt: Finanzwirtschaftliche Kennzahlen, finanzwirtschaftliche Kennzahlensysteme, wertorientierte Kennzahlensysteme.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was ist der Unterschied zwischen subjektiven und objektiven Tatsachen und wie sind soziale Tatsachen darin zu verorten?
Subjektive Tatsachen beziehen sich auf individuelle Wahrnehmungen und Empfindungen, die von Person zu Person unterschiedlich sein können. Objektive Tatsachen hingegen sind unabhängig von individuellen Meinungen oder Interpretationen und können durch Fakten und Beweise belegt werden. Soziale Tatsachen sind eine spezielle Art von objektiven Tatsachen, die sich auf kollektive Phänomene beziehen, die in einer Gesellschaft existieren und von den Mitgliedern dieser Gesellschaft anerkannt werden. Sie können sowohl materieller als auch immaterieller Natur sein, wie zum Beispiel Gesetze, Normen, Werte oder soziale Rollen. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Wo finde ich Fachbücher zur Psychoanalyse und Tiefenpsychologie?
Fachbücher zur Psychoanalyse und Tiefenpsychologie findest du in der Regel in Buchhandlungen mit einem umfangreichen psychologischen Sortiment. Alternativ kannst du auch in Online-Buchhandlungen nach spezifischen Titeln suchen oder in Bibliotheken nach entsprechenden Büchern suchen. Es kann auch hilfreich sein, sich an Fachgesellschaften oder Universitäten zu wenden, um Empfehlungen für relevante Literatur zu erhalten. **


Welche Fachbücher behandeln das Thema Mobbing und Cybermobbing?
Es gibt mehrere Fachbücher, die das Thema Mobbing und Cybermobbing behandeln. Ein Beispiel ist das Buch "Mobbing in der Schule: Erkennen - Handeln - Vorbeugen" von Mechthild Schäfer. Es bietet einen umfassenden Überblick über das Phänomen Mobbing und gibt konkrete Handlungsempfehlungen für Schulen und Eltern. Ein weiteres Buch ist "Cybermobbing: Wie wir uns und unsere Kinder schützen können" von Bernd Sprenger, das sich speziell mit dem Thema Cybermobbing auseinandersetzt und praxisnahe Tipps zur Prävention und Intervention gibt. **
Können digitale Lernvideos Fachbücher und analoges Lernen ersetzen?
Digitale Lernvideos können eine wertvolle Ergänzung zu Fachbüchern und analogem Lernen sein, da sie visuelle und auditive Elemente bieten und den Lernenden interaktiv einbinden können. Sie können jedoch nicht vollständig Fachbücher und analoges Lernen ersetzen, da sie oft nur einen begrenzten Ausschnitt des Lernstoffes abdecken und nicht die gleiche Tiefe und Breite an Informationen bieten können wie ein Buch. Es ist wichtig, verschiedene Lernmethoden zu kombinieren, um ein umfassendes Verständnis eines Themas zu erreichen. **
Top-Angebote
Produkte zum Begriff Denkstile-und-Tatsachen-Fachbücher:
-
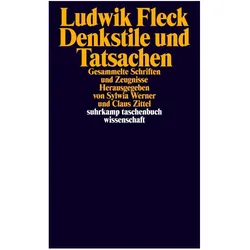
Denkstile und Tatsachen, Fachbücher von Ludwik FleckDer polnische Mikrobiologe und Wissenschaftstheoretiker Ludwik Fleck gilt seit langem als Klassiker der Wissenschaftstheorie und erlebt derzeit eine Renaissance, die sich durch die verschiedenen Disziplinen zieht. Die neue Studienausgabe trägt dem Rechnung und versammelt bekannte und unbekannte Texte Flecks, zum Teil erstmals in deutscher Übersetzung, sowie biographisches Material und Briefe. Dokumentiert wird die ganze Breite von Flecks Denken und Wirken, wodurch nicht zuletzt der politische Hintergrund seiner Wissenschaftstheorie und medizinischen Praxis sichtbar wird.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vollendete Tatsachen, Fachbücher von Cheryce von Nordmann XylanderTatsachen werden geschaffen. Dies wirft wissenstheoretische, aber auch ästhetische Fragen auf, soweit sie emblematisch für die absolute Gegebenheit der Welt stehen. Während gängige Ansätze der Wissenschaftsforschung ihre Konstruktion erkunden, greift dieser Band erstmals den schillernd aufschlussreichen Begriff der "vollendeten Tatsachen" auf. Das Thematisieren der vollendeten Vollendung der Tatsachen erweist sich als fruchtbar für eine historisch weit gefasste Wissenschaftsphilosophie, für Wissenschafts- und Technikforschung, für Philosophie- und Wissenschaftshistoriker, aber auch für die Design-Theorie.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Wahrheit der TatsachenDie Wahrheit der Tatsachen , Schlaglichter der F.A.Z. auf 75 Jahre Deutschland , Kontrollventile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 202411, Produktform: Leder, Redaktion: Braunberger, Gerald, Seitenzahl/Blattzahl: 232, Keyword: Bundesrepublik Deutschland; Feuilleton; Frankfurter Allgemeine Zeitung; Gesellschaft; Journalismus; Politik; Soziale Marktwirtschaft; Sport; Tageszeitung; Wirtschaft, Fachschema: Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Medientheorie~Medienwissenschaft, Fachkategorie: Kultur- und Medienwissenschaften~Politik und Staat, Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 290, Breite: 220, Höhe: 29, Gewicht: 1528, Produktform: Halbleder, Genre: Geisteswissenschaften/Kunst/Musik,75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung für ein Unternehmen? Welche finanziellen Kennzahlen sind in einer Gewinn- und Verlustrechnung enthalten?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Daraus ergibt sich der Gewinn oder Verlust in einem bestimmten Zeitraum. Finanzielle Kennzahlen, die in einer Gewinn- und Verlustrechnung enthalten sind, sind beispielsweise Umsatzerlöse, Betriebsergebnis, Jahresüberschuss und Gewinn pro Aktie. **
-
Was sind die steuerlichen Auswirkungen von Aufwendungen für Unternehmen in Bezug auf die Gewinn- und Verlustrechnung, die Bilanz und die Cashflow-Analyse?
Aufwendungen für Unternehmen wirken sich steuerlich in der Gewinn- und Verlustrechnung aus, da sie als Betriebsausgaben abgezogen werden können, was den steuerpflichtigen Gewinn verringert. In der Bilanz werden die Aufwendungen als Verminderung des Eigenkapitals oder als Erhöhung der Verbindlichkeiten ausgewiesen, was die finanzielle Situation des Unternehmens beeinflusst. In der Cashflow-Analyse werden die Aufwendungen als Abfluss von liquiden Mitteln betrachtet, was die Liquidität des Unternehmens beeinflusst und somit auch die Steuerplanung beeinflussen kann. Letztendlich können Aufwendungen steuerliche Auswirkungen auf die Gewinn- und Verlustrechnung, die Bilanz und die Cashflow-Analyse haben und sollten daher bei der steuerlichen Planung **
-
Was ist der Unterschied zwischen subjektiven und objektiven Tatsachen und wie sind soziale Tatsachen darin zu verorten?
Subjektive Tatsachen beziehen sich auf individuelle Wahrnehmungen und Empfindungen, die von Person zu Person unterschiedlich sein können. Objektive Tatsachen hingegen sind unabhängig von individuellen Meinungen oder Interpretationen und können durch Fakten und Beweise belegt werden. Soziale Tatsachen sind eine spezielle Art von objektiven Tatsachen, die sich auf kollektive Phänomene beziehen, die in einer Gesellschaft existieren und von den Mitgliedern dieser Gesellschaft anerkannt werden. Sie können sowohl materieller als auch immaterieller Natur sein, wie zum Beispiel Gesetze, Normen, Werte oder soziale Rollen. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Ähnliche Suchbegriffe für Denkstile-und-Tatsachen-Fachbücher
-
Geschichte und Gewinn, Fachbücher von Sebastian BrüngerDas Fachbuch "Geschichte und Gewinn" von Sebastian Brünger bietet eine tiefgehende Analyse der Auseinandersetzung deutscher Unternehmen mit ihrer NS-Vergangenheit. Es beleuchtet die Strategien, die Unternehmen wie Bayer, Deutsche Bank, Daimler und Degussa seit 1945 entwickelt haben, um ihr öffentliches Bild zu gestalten und sich mit ihrer Geschichte auseinanderzusetzen. Brünger untersucht die Kontinuitäten und Brüche in der Vergangenheitsbearbeitung und zeigt auf, wie Unternehmen die deutsche Geschichtskultur beeinflussten und sich gleichzeitig an veränderte gesellschaftliche Erwartungen anpassten. Das Buch ist nicht nur eine historische Analyse, sondern auch ein Beitrag zur Unternehmensgeschichte und deren Rolle im kulturellen Gedächtnis. Es wurde mit dem Preis für Unternehmensgeschichte 2016 und dem Droysen-Preis 2017 ausgezeichnet.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kennzahlen und Kennzahlensysteme, Fachbücher von Johann StegerKennzahlen und Kennzahlensysteme verstehen und sicher anwenden. Anhand von Bilanz, Gewinn- und Verlustrechnung und zusätzlicher Daten der fiktiven ELTRON AG erläutert dieses Lehrbuch leicht verständlich Kennzahlen und Kennzahlensysteme. In den ersten beiden Abschnitten werden die finanzwirtschaftlichen Kennzahlen zur Vermögens- und Kapitalstruktur, zur Ertrags-, Finanz- und Liquiditätslage sowie das DuPont-(ROI-), das ZVEI- und das Rentabilitäts-Liquiditäts-Kennzahlensystem ausführlich dargestellt. Im dritten Abschnitt werden sowohl Cashflow- und ergebnisbasierte vergangenheitsorientierte als auch wertbasierte zukunftsorientierte Kennzahlen und Kennzahlensysteme übersichtlich und prägnant erläutert. Den Abschnitten werden Leitfragen vorangestellt, die den inhaltlichen Rahmen der zu erarbeitenden Kennzahlen und Kennzahlensysteme vorgeben. Die durchgängigen Verweise auf das Zahlenmaterial der ELTRON AG schaffen einen unmittelbaren Bezug zur Praxis und veranschaulichen den Einsatz der jeweiligen Systeme. Das Lehr- und Arbeitsbuch richtet sich sowohl an Studierende und Dozenten als auch an Teilnehmer von Aus- und Weiterbildungen sowie an interessierte Praktiker. Inhalt: Finanzwirtschaftliche Kennzahlen, finanzwirtschaftliche Kennzahlensysteme, wertorientierte Kennzahlensysteme.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Wo finde ich Fachbücher zur Psychoanalyse und Tiefenpsychologie?
Fachbücher zur Psychoanalyse und Tiefenpsychologie findest du in der Regel in Buchhandlungen mit einem umfangreichen psychologischen Sortiment. Alternativ kannst du auch in Online-Buchhandlungen nach spezifischen Titeln suchen oder in Bibliotheken nach entsprechenden Büchern suchen. Es kann auch hilfreich sein, sich an Fachgesellschaften oder Universitäten zu wenden, um Empfehlungen für relevante Literatur zu erhalten. **
-
Welche Fachbücher behandeln das Thema Mobbing und Cybermobbing?
Es gibt mehrere Fachbücher, die das Thema Mobbing und Cybermobbing behandeln. Ein Beispiel ist das Buch "Mobbing in der Schule: Erkennen - Handeln - Vorbeugen" von Mechthild Schäfer. Es bietet einen umfassenden Überblick über das Phänomen Mobbing und gibt konkrete Handlungsempfehlungen für Schulen und Eltern. Ein weiteres Buch ist "Cybermobbing: Wie wir uns und unsere Kinder schützen können" von Bernd Sprenger, das sich speziell mit dem Thema Cybermobbing auseinandersetzt und praxisnahe Tipps zur Prävention und Intervention gibt. **
-
Können digitale Lernvideos Fachbücher und analoges Lernen ersetzen?
Digitale Lernvideos können eine wertvolle Ergänzung zu Fachbüchern und analogem Lernen sein, da sie visuelle und auditive Elemente bieten und den Lernenden interaktiv einbinden können. Sie können jedoch nicht vollständig Fachbücher und analoges Lernen ersetzen, da sie oft nur einen begrenzten Ausschnitt des Lernstoffes abdecken und nicht die gleiche Tiefe und Breite an Informationen bieten können wie ein Buch. Es ist wichtig, verschiedene Lernmethoden zu kombinieren, um ein umfassendes Verständnis eines Themas zu erreichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.