Domain financial-analysis.de kaufen?
Wir ziehen mit dem Projekt
financial-analysis.de um.
Sind Sie am Kauf der Domain
financial-analysis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain financial-analysis.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung für ein Unternehmen? Welche finanziellen Kennzahlen sind in einer Gewinn- und Verlustrechnung enthalten?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Daraus ergibt sich der Gewinn oder Verlust in einem bestimmten Zeitraum. Finanzielle Kennzahlen, die in einer Gewinn- und Verlustrechnung enthalten sind, sind beispielsweise Umsatzerlöse, Betriebsergebnis, Jahresüberschuss und Gewinn pro Aktie. **
Was sind die steuerlichen Auswirkungen von Aufwendungen für Unternehmen in Bezug auf die Gewinn- und Verlustrechnung, die Bilanz und die Cashflow-Analyse?
Aufwendungen für Unternehmen wirken sich steuerlich in der Gewinn- und Verlustrechnung aus, da sie als Betriebsausgaben abgezogen werden können, was den steuerpflichtigen Gewinn verringert. In der Bilanz werden die Aufwendungen als Verminderung des Eigenkapitals oder als Erhöhung der Verbindlichkeiten ausgewiesen, was die finanzielle Situation des Unternehmens beeinflusst. In der Cashflow-Analyse werden die Aufwendungen als Abfluss von liquiden Mitteln betrachtet, was die Liquidität des Unternehmens beeinflusst und somit auch die Steuerplanung beeinflussen kann. Letztendlich können Aufwendungen steuerliche Auswirkungen auf die Gewinn- und Verlustrechnung, die Bilanz und die Cashflow-Analyse haben und sollten daher bei der steuerlichen Planung **

Ähnliche Suchbegriffe für Betrachter
Top-Angebote
Produkte zum Begriff Betrachter:
-
Der Betrachter, Belletristik von Judith Fanto1916. Nach dem Tod seiner Mutter muss der zehnjährige Manno seine Heimatstadt Haarlem verlassen und zur Familie seines Vaters nach Wien ziehen. In der neuen Stadt fühlt er sich einsam und verloren, bis er in der Sommerschule Béla, Franzi, Max, Bertl und Lotte kennenlernt. Es entsteht eine Freundschaft, die die sechs jeden Sommer erneuern. Ausserhalb Wiens bei den gemeinsamen Ferien in Altaussee scheint es keine Rolle zu spielen, dass Béla schwul ist oder dass Max und Franzi jüdisch sind. Doch im antisemitischen Wien wird ihre Freundschaft zunehmend politisch, und spätestens als Hitler am Vorabend des Zweiten Weltkriegs in Österreich einmarschiert, tun sich innerhalb der Freundesgruppe Abgründe auf, die unüberwindbar scheinen. 1948 blickt der Kunstrestaurator Manno zurück und legt die Freundschaft Stück für Stück frei.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
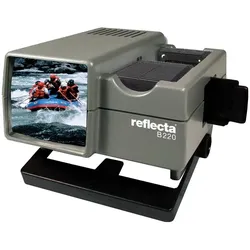
Reflecta B 220 (Dia-Betrachter), AnalogfilmentwicklungDia-Schnellwechsel: Für 20 Glas- oder 34 CS-Dias. Vorrats- und Auffangschacht: Der B 220 bietet Platz für 20 Glas- oder 34 CS-Dias (5x5 cm gerahmt). Ein grosses Betrachtungsglas lässt die Dias in 2,5-facher Vergrösserung erscheinen. Lampenwechsel: Ein Lampenwechsel ist durch das Öffnen einer Klappe auf der Unterseite des Betrachters einfach und sehr schnell durchführbar. Verstellbarer Standfuss: Der Standfuss des Betrachters B 220 ist schnell und stufenlos verstellbar. Durch Drehen der zwei Seitenschrauben kann der Betrachter in die gewünschte Neigung gebracht werden.91,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Wie kann die Gewinn- und Verlustrechnung eines Unternehmens dazu beitragen, die finanzielle Leistungsfähigkeit und Rentabilität zu bewerten? Und welche Kennzahlen können aus der Gewinn- und Verlustrechnung abgeleitet werden?
Die Gewinn- und Verlustrechnung zeigt die finanzielle Leistungsfähigkeit eines Unternehmens anhand von Umsatz, Kosten und Gewinn. Sie ermöglicht es, die Rentabilität des Unternehmens zu bewerten und zu analysieren. Aus der Gewinn- und Verlustrechnung können Kennzahlen wie Bruttogewinn, Betriebsergebnis, Nettoergebnis, EBITDA und EBIT abgeleitet werden. Diese Kennzahlen geben Aufschluss über die Rentabilität, Effizienz und Profitabilität des Unternehmens. **
-
Wie können Finanzkennzahlen dazu beitragen, die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten und welche Rolle spielen sie bei der Analyse von Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements?
Finanzkennzahlen können dazu beitragen, die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten, indem sie wichtige Informationen über die finanzielle Gesundheit und Rentabilität des Unternehmens liefern. Sie ermöglichen es, die Liquidität, Rentabilität, Verschuldung und Effizienz des Unternehmens zu analysieren und zu bewerten. Bei der Analyse von Bilanzen helfen Finanzkennzahlen dabei, die finanzielle Struktur und die Vermögenswerte sowie Verbindlichkeiten des Unternehmens zu bewerten. Bei der Analyse von Gewinn- und Verlustrechnungen spielen Finanzkennzahlen eine wichtige Rolle, um die Rentabilität und die operativen Leistungen des Unternehmens zu bewerten. Bei der Analyse von Cashflow-Statements helfen Finanzkennzahlen dabei, die Fähigkeit des Unterneh **


Ist Cashflow gleich Gewinn?
Ist Cashflow gleich Gewinn? Nein, Cashflow und Gewinn sind zwei unterschiedliche Kennzahlen in der Finanzbuchhaltung. Der Cashflow bezieht sich auf den tatsächlichen Geldzufluss und -abfluss eines Unternehmens, während der Gewinn den Überschuss der Einnahmen über die Ausgaben darstellt. Es ist möglich, dass ein Unternehmen einen positiven Cashflow hat, aber keinen Gewinn erzielt, wenn beispielsweise hohe Abschreibungen die Gewinne mindern. Umgekehrt kann ein Unternehmen Gewinn erwirtschaften, aber aufgrund von verzögerten Zahlungen oder Investitionen einen negativen Cashflow haben. Daher ist es wichtig, sowohl den Cashflow als auch den Gewinn eines Unternehmens zu analysieren, um ein umfassendes Bild seiner finanziellen Leistungsfähigkeit zu erhalten. **
Wie können Unternehmen mithilfe der Gewinn- und Verlustrechnung ihre finanzielle Leistung und Profitabilität darstellen? Was sind die wichtigsten Bestandteile einer Gewinn- und Verlustrechnung und wie können sie zur Finanzanalyse eines Unternehmens herangezogen werden?
Unternehmen können mithilfe der Gewinn- und Verlustrechnung ihre finanzielle Leistung und Profitabilität durch die Aufstellung von Einnahmen, Ausgaben, Gewinnen und Verlusten über einen bestimmten Zeitraum darstellen. Die wichtigsten Bestandteile einer Gewinn- und Verlustrechnung sind Umsatzerlöse, Kosten, Brutto- und Nettogewinn. Diese können zur Finanzanalyse eines Unternehmens herangezogen werden, um die Rentabilität, Liquidität und Effizienz des Unternehmens zu bewerten. **
Top-Angebote
Produkte zum Begriff Betrachter:
-
Der Betrachter, Belletristik von Judith Fanto1916. Nach dem Tod seiner Mutter muss der zehnjährige Manno seine Heimatstadt Haarlem verlassen und zur Familie seines Vaters nach Wien ziehen. In der neuen Stadt fühlt er sich einsam und verloren, bis er in der Sommerschule Béla, Franzi, Max, Bertl und Lotte kennenlernt. Es entsteht eine Freundschaft, die die sechs jeden Sommer erneuern. Ausserhalb Wiens bei den gemeinsamen Ferien in Altaussee scheint es keine Rolle zu spielen, dass Béla schwul ist oder dass Max und Franzi jüdisch sind. Doch im antisemitischen Wien wird ihre Freundschaft zunehmend politisch, und spätestens als Hitler am Vorabend des Zweiten Weltkriegs in Österreich einmarschiert, tun sich innerhalb der Freundesgruppe Abgründe auf, die unüberwindbar scheinen. 1948 blickt der Kunstrestaurator Manno zurück und legt die Freundschaft Stück für Stück frei.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung für ein Unternehmen? Welche finanziellen Kennzahlen sind in einer Gewinn- und Verlustrechnung enthalten?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Daraus ergibt sich der Gewinn oder Verlust in einem bestimmten Zeitraum. Finanzielle Kennzahlen, die in einer Gewinn- und Verlustrechnung enthalten sind, sind beispielsweise Umsatzerlöse, Betriebsergebnis, Jahresüberschuss und Gewinn pro Aktie. **
-
Was sind die steuerlichen Auswirkungen von Aufwendungen für Unternehmen in Bezug auf die Gewinn- und Verlustrechnung, die Bilanz und die Cashflow-Analyse?
Aufwendungen für Unternehmen wirken sich steuerlich in der Gewinn- und Verlustrechnung aus, da sie als Betriebsausgaben abgezogen werden können, was den steuerpflichtigen Gewinn verringert. In der Bilanz werden die Aufwendungen als Verminderung des Eigenkapitals oder als Erhöhung der Verbindlichkeiten ausgewiesen, was die finanzielle Situation des Unternehmens beeinflusst. In der Cashflow-Analyse werden die Aufwendungen als Abfluss von liquiden Mitteln betrachtet, was die Liquidität des Unternehmens beeinflusst und somit auch die Steuerplanung beeinflussen kann. Letztendlich können Aufwendungen steuerliche Auswirkungen auf die Gewinn- und Verlustrechnung, die Bilanz und die Cashflow-Analyse haben und sollten daher bei der steuerlichen Planung **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Ähnliche Suchbegriffe für Betrachter
-
Reflecta B 220 (Dia-Betrachter), AnalogfilmentwicklungDia-Schnellwechsel: Für 20 Glas- oder 34 CS-Dias. Vorrats- und Auffangschacht: Der B 220 bietet Platz für 20 Glas- oder 34 CS-Dias (5x5 cm gerahmt). Ein grosses Betrachtungsglas lässt die Dias in 2,5-facher Vergrösserung erscheinen. Lampenwechsel: Ein Lampenwechsel ist durch das Öffnen einer Klappe auf der Unterseite des Betrachters einfach und sehr schnell durchführbar. Verstellbarer Standfuss: Der Standfuss des Betrachters B 220 ist schnell und stufenlos verstellbar. Durch Drehen der zwei Seitenschrauben kann der Betrachter in die gewünschte Neigung gebracht werden.91,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reflecta LED Leuchtplatte (Dia-Betrachter), Analogfilmentwicklung, WeissMit Hilfe der A3-Super-Slim-Leuchtplatten von reflecta lassen sich Bilder korrigieren und Skizzen verfeinern. Kleinbild-Dias, sortiert in Archivhüllen, können komplett auf den Leuchtplatten betrachtet werden. Die Leuchtplatte ist ein wichtiges Arbeitsmittel in Druckereien sowie in Film-, Foto- und Tattoo-Studios. Auf einer Leuchtplatte lässt sich durchsichtiges Material wie zum Beispiel Filme und Transparentpapier übereinanderlegen, fixieren und bearbeiten. Während der Hobbyfotograf das Dia gegen das Licht hält, um es zu betrachten, setzt der Profi oder semi-professionelle Fotograf auf eine Leuchtplatte, um sein Bildmaterial zu sichten. Wer regelmässig und oft mit Filmmaterial jeglicher Art (Dias und Negative) zu tun hat, kommt um den Einsatz einer Leuchtplatte nicht herum.144,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der explizite Betrachter, Fachbücher von Wolfgang KempWolfgang Kemp, geb. 1946, ist Professor für Kunstgeschichte an der Universität Hamburg. Er hatte Gastprofessuren unter anderem in Harvard und an der UCLA und war Fellow am Wissenschaftskolleg Berlin sowie am Getty Research Center in Los Angeles. Er hat grundlegende Veröffentlichungen zur Geschichte und Theorie der Fotografie, zur Rezeptionsästhetik und zur Bilderzählung verfasst.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Gewinn- und Verlustrechnung eines Unternehmens dazu beitragen, die finanzielle Leistungsfähigkeit und Rentabilität zu bewerten? Und welche Kennzahlen können aus der Gewinn- und Verlustrechnung abgeleitet werden?
Die Gewinn- und Verlustrechnung zeigt die finanzielle Leistungsfähigkeit eines Unternehmens anhand von Umsatz, Kosten und Gewinn. Sie ermöglicht es, die Rentabilität des Unternehmens zu bewerten und zu analysieren. Aus der Gewinn- und Verlustrechnung können Kennzahlen wie Bruttogewinn, Betriebsergebnis, Nettoergebnis, EBITDA und EBIT abgeleitet werden. Diese Kennzahlen geben Aufschluss über die Rentabilität, Effizienz und Profitabilität des Unternehmens. **
-
Wie können Finanzkennzahlen dazu beitragen, die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten und welche Rolle spielen sie bei der Analyse von Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements?
Finanzkennzahlen können dazu beitragen, die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten, indem sie wichtige Informationen über die finanzielle Gesundheit und Rentabilität des Unternehmens liefern. Sie ermöglichen es, die Liquidität, Rentabilität, Verschuldung und Effizienz des Unternehmens zu analysieren und zu bewerten. Bei der Analyse von Bilanzen helfen Finanzkennzahlen dabei, die finanzielle Struktur und die Vermögenswerte sowie Verbindlichkeiten des Unternehmens zu bewerten. Bei der Analyse von Gewinn- und Verlustrechnungen spielen Finanzkennzahlen eine wichtige Rolle, um die Rentabilität und die operativen Leistungen des Unternehmens zu bewerten. Bei der Analyse von Cashflow-Statements helfen Finanzkennzahlen dabei, die Fähigkeit des Unterneh **
-
Ist Cashflow gleich Gewinn?
Ist Cashflow gleich Gewinn? Nein, Cashflow und Gewinn sind zwei unterschiedliche Kennzahlen in der Finanzbuchhaltung. Der Cashflow bezieht sich auf den tatsächlichen Geldzufluss und -abfluss eines Unternehmens, während der Gewinn den Überschuss der Einnahmen über die Ausgaben darstellt. Es ist möglich, dass ein Unternehmen einen positiven Cashflow hat, aber keinen Gewinn erzielt, wenn beispielsweise hohe Abschreibungen die Gewinne mindern. Umgekehrt kann ein Unternehmen Gewinn erwirtschaften, aber aufgrund von verzögerten Zahlungen oder Investitionen einen negativen Cashflow haben. Daher ist es wichtig, sowohl den Cashflow als auch den Gewinn eines Unternehmens zu analysieren, um ein umfassendes Bild seiner finanziellen Leistungsfähigkeit zu erhalten. **
-
Wie können Unternehmen mithilfe der Gewinn- und Verlustrechnung ihre finanzielle Leistung und Profitabilität darstellen? Was sind die wichtigsten Bestandteile einer Gewinn- und Verlustrechnung und wie können sie zur Finanzanalyse eines Unternehmens herangezogen werden?
Unternehmen können mithilfe der Gewinn- und Verlustrechnung ihre finanzielle Leistung und Profitabilität durch die Aufstellung von Einnahmen, Ausgaben, Gewinnen und Verlusten über einen bestimmten Zeitraum darstellen. Die wichtigsten Bestandteile einer Gewinn- und Verlustrechnung sind Umsatzerlöse, Kosten, Brutto- und Nettogewinn. Diese können zur Finanzanalyse eines Unternehmens herangezogen werden, um die Rentabilität, Liquidität und Effizienz des Unternehmens zu bewerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.